19-летний шок на рынке долга: ставки в США выше 5,2%, ипотека 7,37%, а нефть штормит!
В пятницу, 25 сентября 2026 года (данные на 07:20 GMT), рынки переживают историческое давление на долговом рынке: доходность 10-летних US Treasuries поднялась до 5,20% (максимум с 2007 года), а 30-летних — до 5,50% (пик с 2004 года). Несмотря на взлет ипотечных ставок в США до 7,37%, фондовый рынок удерживается от обвала благодаря новостям о переговорах по сделке вокруг Ормузского пролива. Токио растет пятую сессию подряд, пока Гонконг падает третий день.
Облигации: Доходность UST пробила 5,2% — 19-летний максимум
Давление на экономику: Долговой рынок стал главным источником шторма. Сочетание сильных макроданных и дорогой энергии подогревает инфляционные ожидания. Глава ФРБ Филадельфии заявил о вероятной необходимости «дополнительного ужесточения», а рынок закладывает 67% вероятность подъема ставки ФРС в октябре.
Эффект для потребителей: Ставка по 30-летней ипотеке в США подскочила до 7,37% — это максимум более чем за два года, что создает прямое охлаждение для рынка недвижимости.
Акции: Затишье на Уолл-стрит и рекордная концентрация
США: Рынок закрылся около нуля (S&P 500 −0,0%, Nasdaq +0,0%). Meta выросла на +4% на анонсе ИИ-агента Muse, Oracle упала из-за форс-мажора по дата-центру, а MGM Resorts рухнула на −10%. Совокупный вес Apple и Nvidia в S&P 500 превысил 15% — исторический рекорд концентрации капитализации.
Европа: STOXX 600 потерял −0,5% вслед за IT-сектором (Infineon −4,2%). Яркое исключение — Dior (+16%) на фоне предложения о выкупе акций семьей Арно по €469.
Азия: Nikkei 225 прибавил +1,3% (66 384) благодаря банковскому и техсектору (Mizuho +4,36%, Tokyo Electron +4,51%). Гонконг просел третий день (Hang Seng −1,7%, Xiaomi −3,4%). Биржи Китая и Кореи закрыты на праздники.
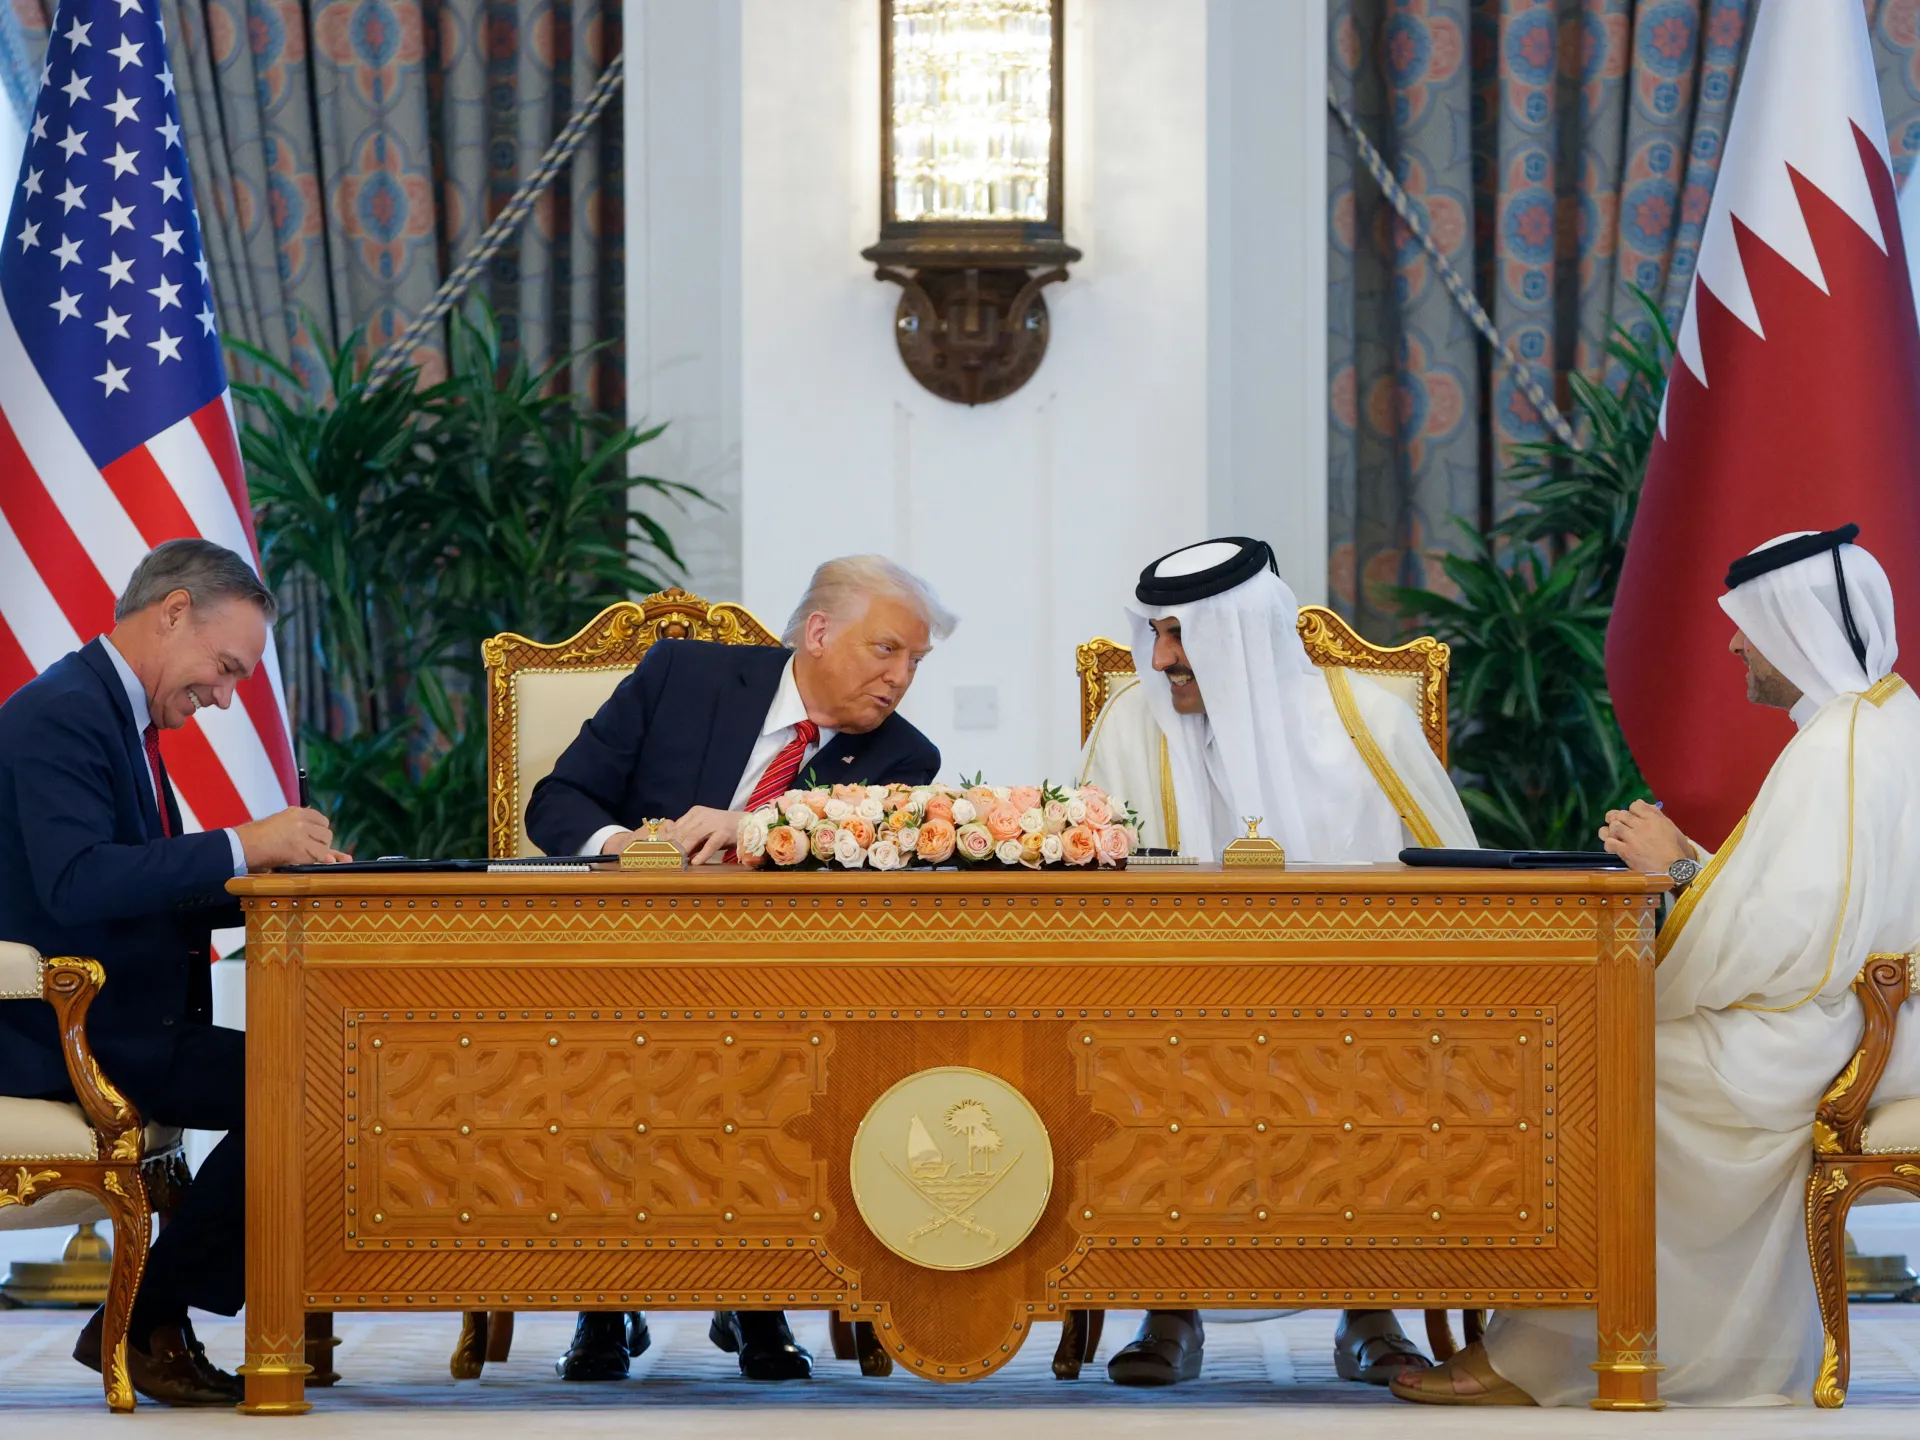
Сырьё и политика: Переговоры по Ирану и перемирие США–КНР
Ормузский пролив: Нефть Brent торгуется у $105,93 (−0,6%). США и Иран при посредничестве Катара обсуждают поэтапную сделку по снятию блокады пролива. При этом напряжение остается высоким: за сутки через пролив прошло лишь 10 судов, а добыча Саудовской Аравии упала до минимума с 1990 года.
Торговля США и Китая: Минфин США сообщил о договоренности продлить торговое соглашение на 2 месяца. Официальный Пекин подтверждение пока не предоставил.
Золото: Замерло на отметке $4 273 (−0,04%), потеряв за месяц около 7%. Главный тормоз для метала — дорогое содержание на фоне 5-процентных доходностей безрисковых облигаций.
Ключевая макростатистика пятницы
Во время публикации важнейших макроэкономических данных действует регламент запретного окна (±3 минуты). Открытие, закрытие и редактирование параметров ордеров в этот период недоступны.
| Время / Регион | Показатель / Событие |
|---|---|
| США | Заказы на товары длительного пользования (Durable Goods Orders). |
| США | Индекс потребительских настроений Мичиганского университета. |
Итог: Материал носит информационный характер и не является инвестиционной рекомендацией. Основное внимание трейдеров перед закрытием недели направлено на прогресс в переговорах Катара по Ормузскому проливу и данные Мичиганского института.