Обзор рынков 1 сентября: Brent пробила $91, доходность US Treasuries на максимуме с января 2025 года, а рынки ждут данные по занятости в США
Сегодня, 1 сентября 2026 года, мировые рынки начинают новый месяц в напряжённом режиме. Возобновление прямых атак между США и Ираном вернуло геополитическую премию в стоимость энергоресурсов: Brent поднялась выше $91 за баррель, а движение судов через Ормузский пролив остаётся крайне ограниченным. Рост нефти усилил опасения по поводу нового витка инфляции, из-за чего инвесторы распродают государственные облигации, доходность десятилетних бумаг США достигла максимума с января 2025 года, а вероятность повышения ставки ФРС в сентябре превысила 65%. Фондовые рынки реагируют осторожно: энергетические компании растут, тогда как чувствительные к ставкам отрасли оказываются под давлением.
США: Уолл-стрит завершила август снижением
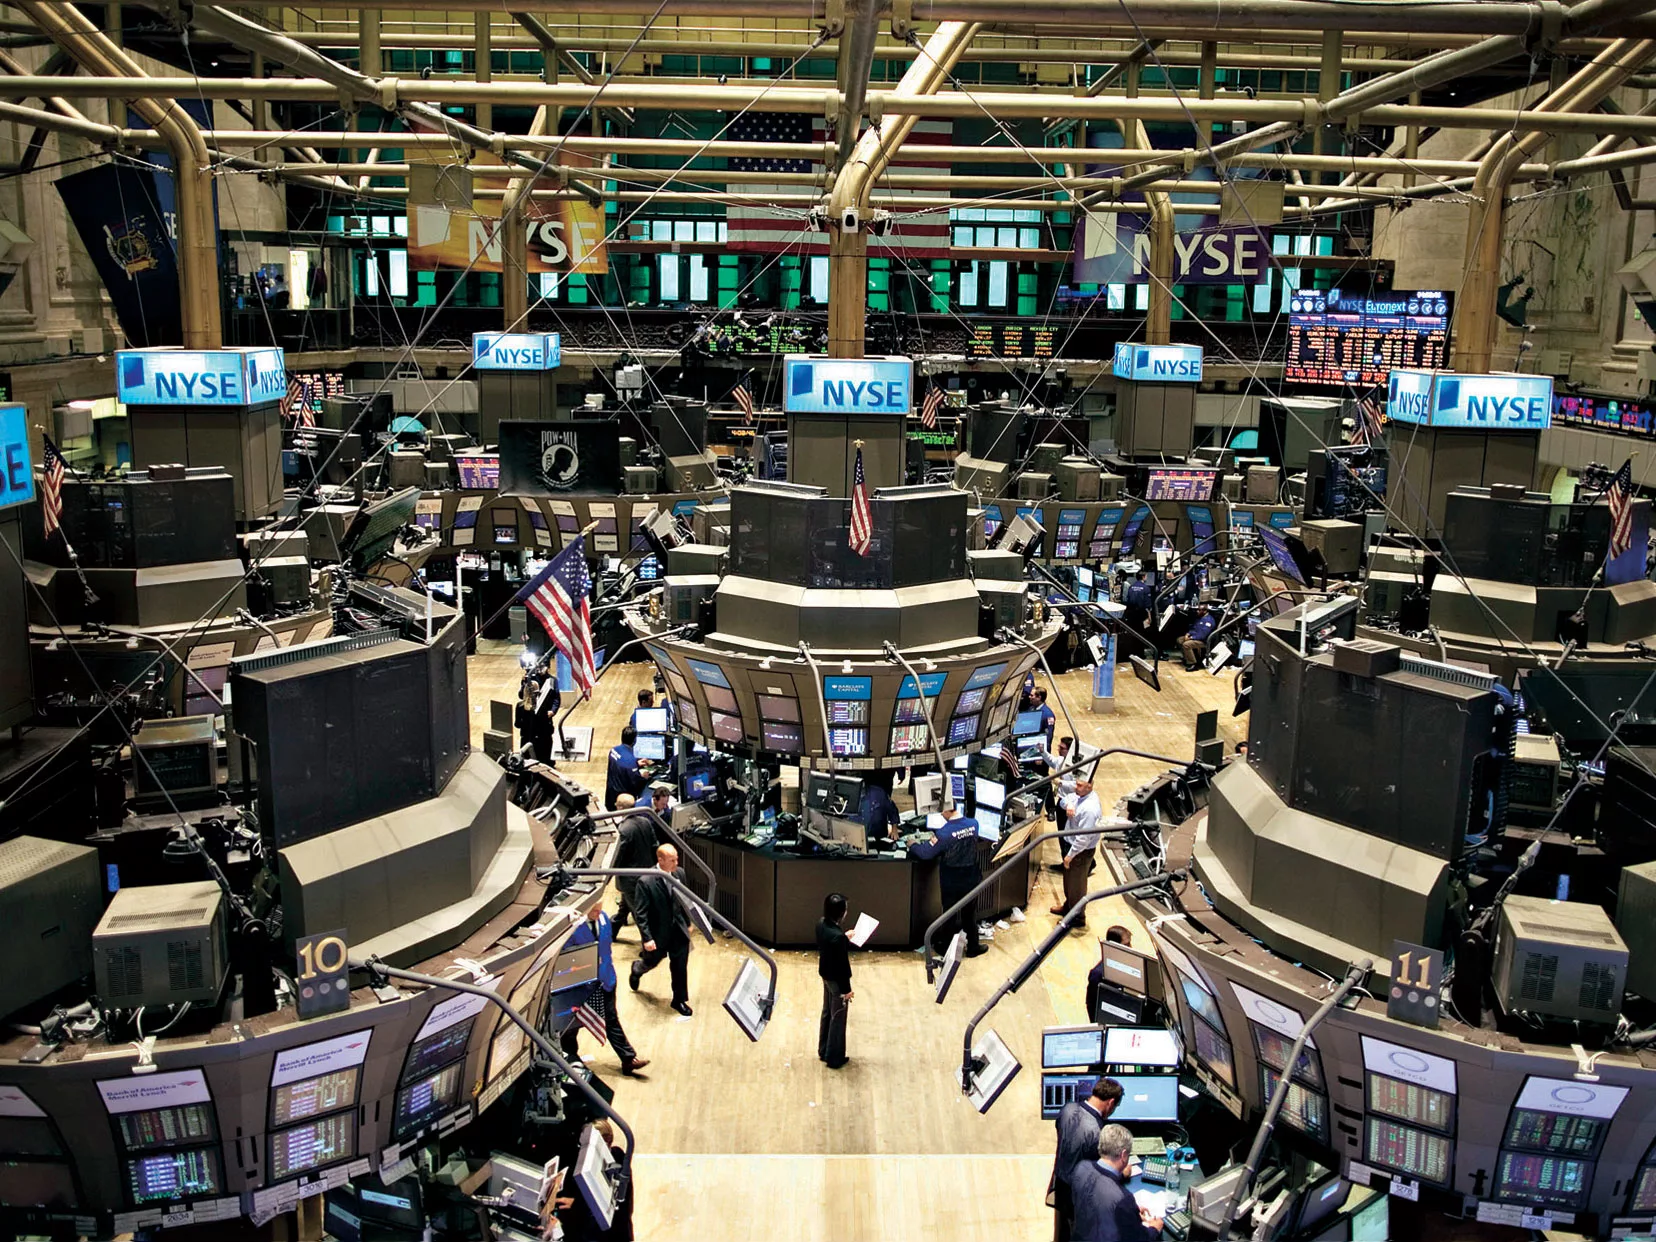
Итоги месяца и сессии: По итогам торгов 31 августа основные американские индексы закрылись в минусе, но все три завершили август ростом. Nasdaq показал лучшую месячную динамику благодаря спросу на ИИ-компании, а Dow Jones вырос пятый месяц подряд. Лидером дня стал энергетический сектор: Halliburton и Valero Energy прибавили по 1,9% из-за дорожающей нефти. Nvidia и чипмейкеры удержали Nasdaq от глубокого падения, GameStop прибавила 2,9%, а PG&E рухнула на 20,1% из-за рисков лесных пожаров в Калифорнии.
Ожидания: Вероятность повышения ставки ФРС на 25 б.п. в сентябре превысила 65% после жесткого выступления Кевина Уорша в Джексон-Хоуле. Перед открытием 1 сентября фьючерсы находятся около нейтральных значений перед данными по рынку труда и ISM.
Европа и Азия: Нефть, инфляция и старты IPO
Европа: STOXX 600 потерял 0,6% (до 651,1), DAX упал на 1,2% из-за роста инфляции в Германии до 2,9% и подскока энергетической инфляции до 10,5%. Цены на газ завершили лето у максимумов за 3,5 года, а хранилища находятся на истощенных уровнях. ЕЦБ близок к повышению ставки в сентябре.
Азия: Nikkei 225 торгуется нейтрально, Hang Seng теряет 1%, а акции Shein рухнули на 8% в первый день торгов в Гонконге из-за замедления роста. Экономическая статистика сильная: частный PMI Китая вырос до 51,5, PMI Японии — до 54,9, экспорт Южной Кореи подскочил на 68,7%. Сильный спрос на чипы и ИИ-оборудование пока сдерживается высокими ставками и нефтью.
Нефть: Brent закрепилась выше $91 за баррель
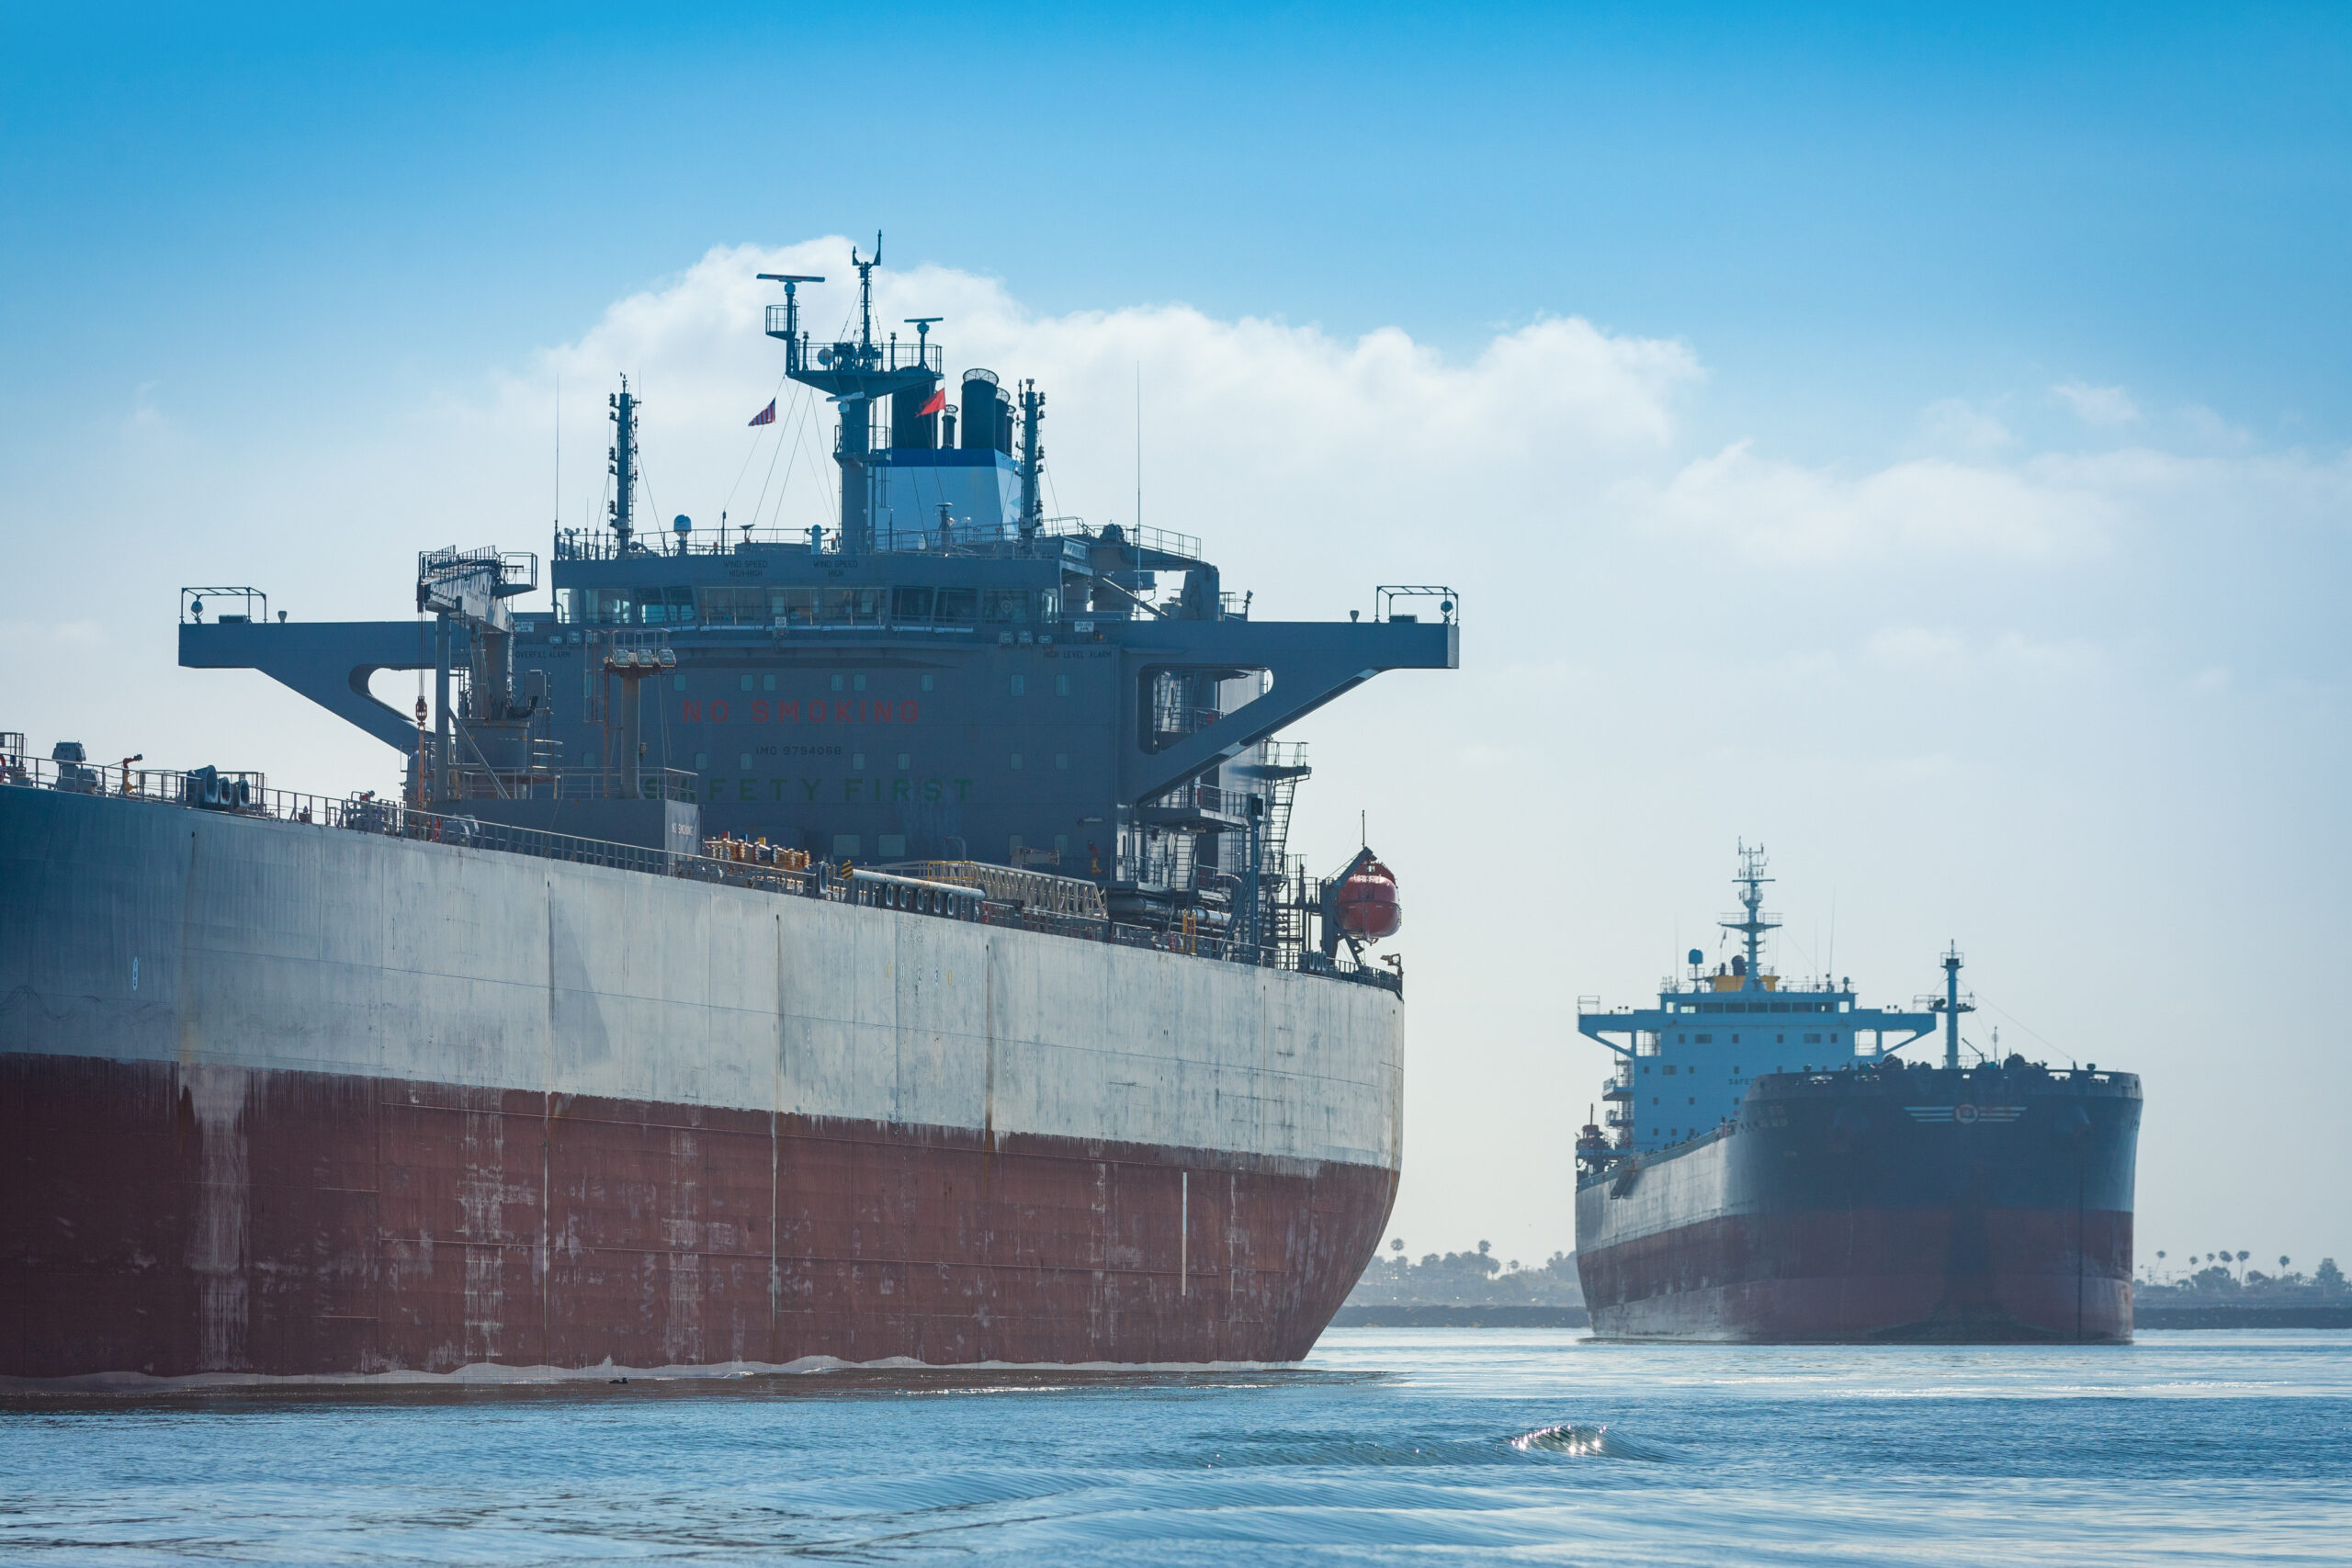
Динамика: Котировки растут вторую сессию подряд: Brent — $91,15 (+0,7%), WTI — $86,46 (+0,8%) после скачка почти на 3% днем ранее. Удары между США и Ираном и угрозы Дональда Трампа повысили риски для инфраструктуры Персидского залива.
Кризис пролива: В понедельник через Ормузский пролив прошли лишь 5 товарных судов (без танкеров с жидким топливом) при норме 14; один танкер получил попадание 3 снарядами. Стратегический резерв США упал до 286,6 млн баррелей, лишая Вашингтон рычагов интервенций. Эскалация может мгновенно подтолкнуть нефть к $95–100.
Облигации, валюты, драгметаллы и криптовалюты
Долговой рынок и валюты: Доходность 10-летних US Treasuries поднялась до 4,78% (максимум с января 2025 года). 10-летние бумаги Японии выросли до 3% впервые с 1996 года на фоне вероятности повышения ставки BOJ в 73%. Доллар силен: DXY 99,51, EUR/USD 1,1605, USD/JPY удерживается около 159,8.
Золото и Биткоин: Золото снизилось до $4 428,54 (-0,4%), уступая высокой доходности облигаций. Биткоин торгуется в коридоре $78 400–78 800, закрыв август ростом на 24% (лучший месяц с ноября 2024 года). Поддержка на $77 000 защищает рынок от сброса к $74 000–75 000.
Главные события недели:
Сегодня в 19:00 ALMT выходят индексы ISM, вакансии JOLTS и данные по строительству. Кульминация недели — отчёт по рынку труда США за август в пятницу, 4 сентября (17:30 ALMT).
| Время / Дата | Событие |
|---|---|
| 19:00 ALMT (1 сен) | PMI США, индекс ISM, заказы в промышленности и JOLTS |
| 1 сентября | Предварительная оценка инфляции еврозоны за август |
| 17:30 ALMT (4 сен) | Отчёт по рынку труда США (Non-Farm Payrolls) от BLS |
Итог: Сентябрь начинается под влиянием «гремучей смеси»: нефть выше $91, инфляционные ожидания растут, а глобальная распродажа гособлигаций толкает доходности вверх. Устойчивый спрос на ИИ-компоненты поддерживает промышленность Азии, но вектор рынка определят энергоносители и ставки. Эскалация у Ормузского пролива может поднять Brent к $95–100, а пятничный отчёт по занятости в США либо закрепит доходность 10-летних US Treasuries выше 4,75%, либо вернет спрос на акции роста и золото.