Обзор рынков 3 сентября: Техсектор вытянул Уолл-стрит, иена взлетела к максимуму, а золото вернулось выше $4 430
Сегодня, 3 сентября 2026 года, мировые рынки пытаются восстановиться после недавней распродажи акций и облигаций. Более слабые данные по занятости в США снизили опасения относительно агрессивного повышения ставки ФРС, благодаря чему доходности облигаций отступили от многолетних максимумов, доллар ослаб, а золото вернулось выше $4 430. Однако говорить о полноценном возвращении аппетита к риску пока рано: нефть остаётся дороже $95 за баррель из-за конфликта между США и Ираном, сохраняя инфляционное давление. Главным событием недели станет пятничный отчёт по рынку труда США.
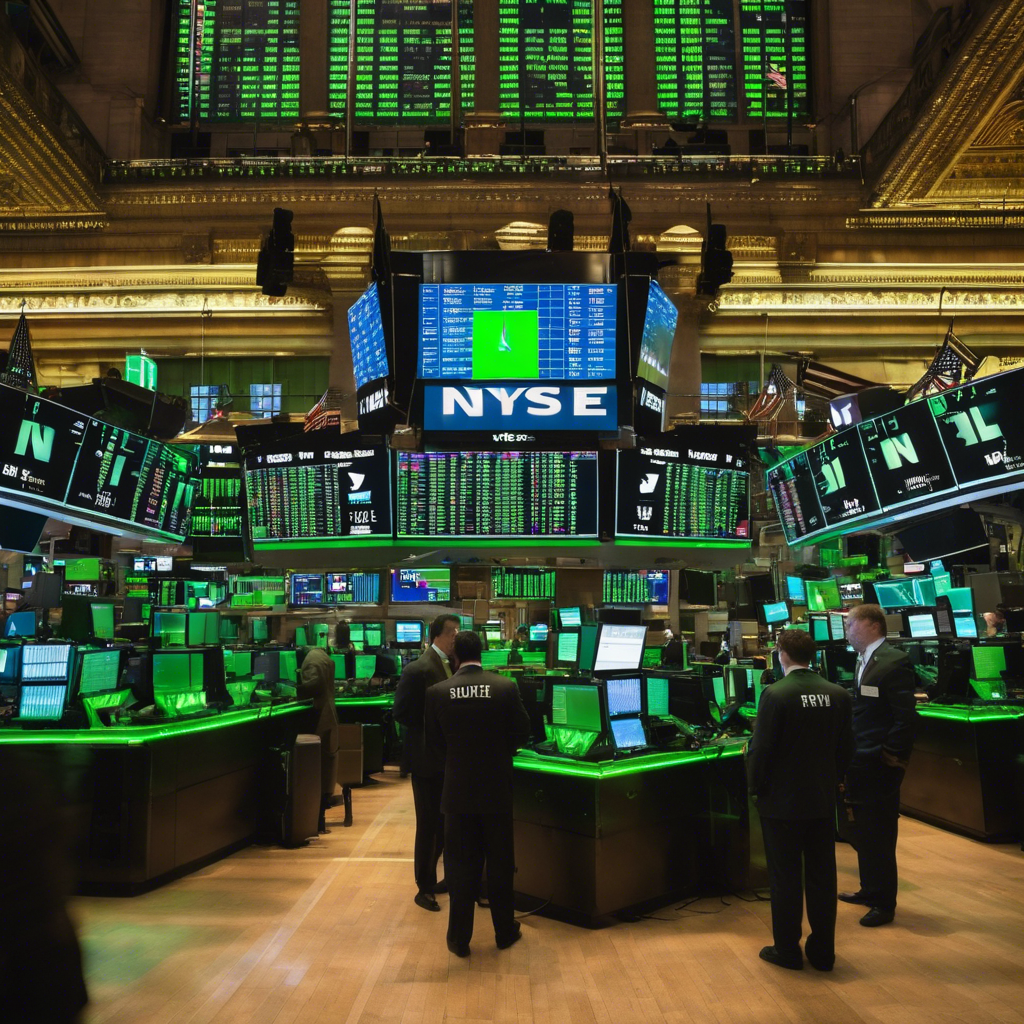
США: Уолл-стрит восстановилась благодаря технологиям
Итоги сессии: Американские индексы завершили торги в плюсе благодаря спросу на технологический сектор и чипмейкеров: Nvidia прибавила 3,2%, Micron — 2,4%, Qualcomm — 2%, а Dell Technologies взлетела на 15,8% после повышения прогноза по выручке. Региональные банки, авиакомпании и производители драгметаллов также выросли, тогда как сектор недвижимости закрылся в минусе.
Рынок труда и ФРС: Отчёт ADP показал минимальный прирост частных рабочих мест с января (+38 тыс.). Охлаждение занятости снизило опасения резкого ужесточения политики ФРС: вероятность повышения ставки на 25 б.п. в сентябре сейчас оценивается примерно в 62%. Фьючерсы торгуются около нуля в ожидании свежей статистики.
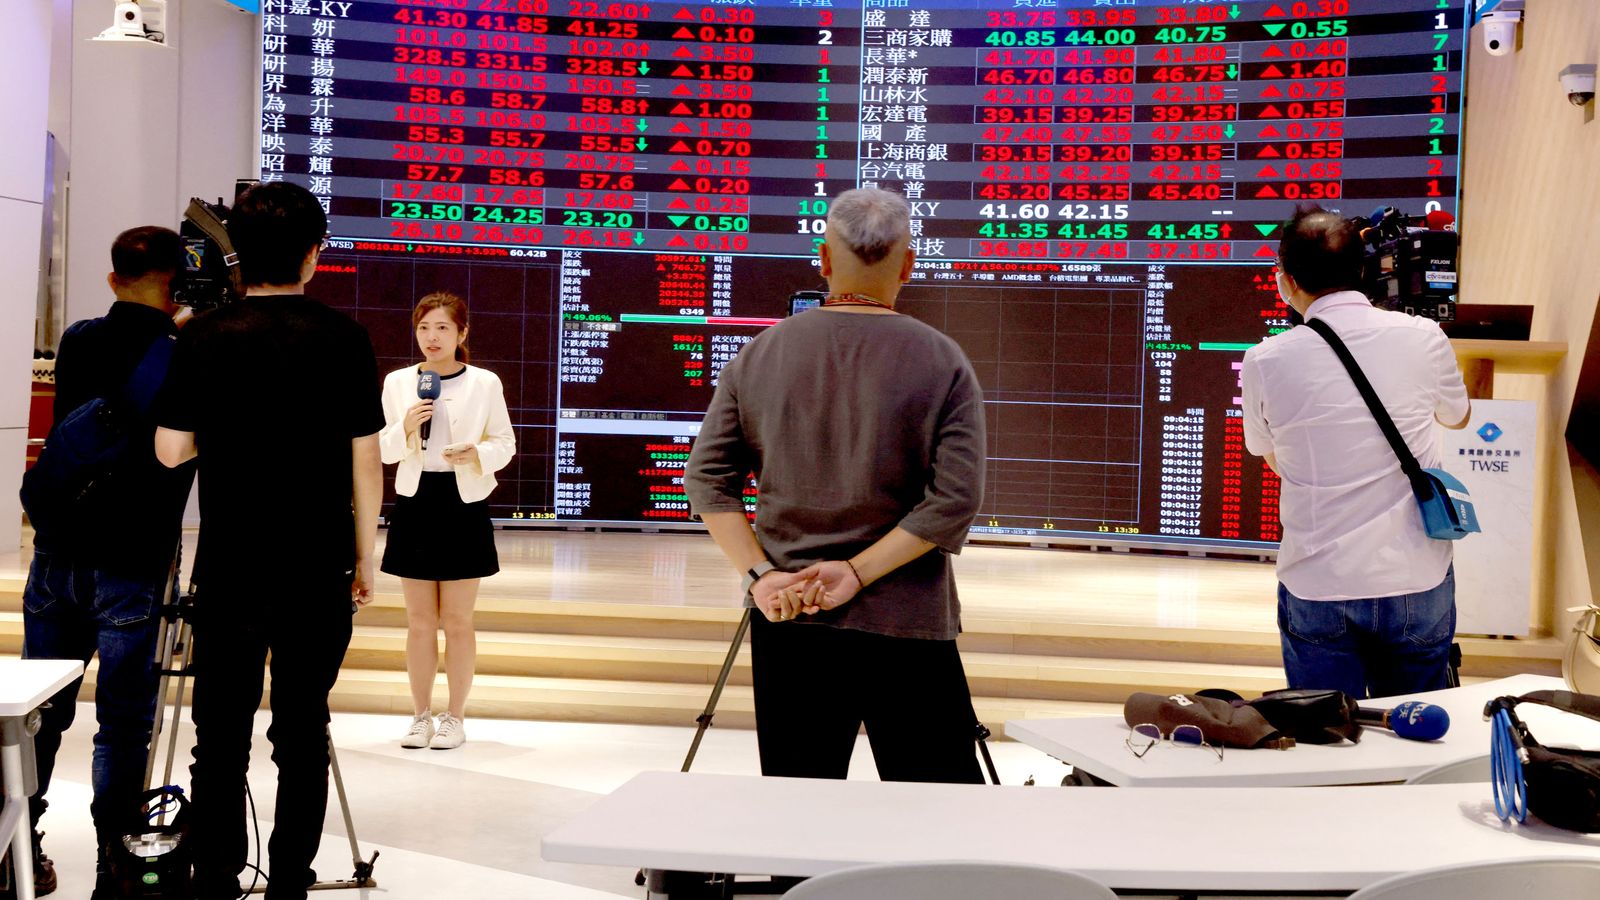
Европа и Азия: Азиатский отскок и подготовка к ЕЦБ
Европа: STOXX 600 снизился на 0,2% (до 645,94) из-за давления высоких доходностей и дорогой нефти. Фьючерсы указывают на осторожный отскок. На фоне инфляции в 3,3% рынок закладывает повышение депозитной ставки ЕЦБ до 2,5% на заседании 10 сентября.
Азия: MSCI Asia-Pacific без Японии прибавляет 0,8%, поддержанный ростом Уолл-стрит. KOSPI растёт на 1,4%, Nikkei — на 0,2% благодаря снижению доходностей облигаций и ускорению активности в японском секторе услуг до пятимесячного максимума.
Нефть: Закрепление выше $95 за баррель
Динамика: Котировки перешли к незначительной коррекции из-за фиксации прибыли: Brent удерживается около $95,07 (−0,6%), WTI — около $90,62 (−0,4%).
Геополитические риски: Премия за геополитический риск остается высокой из-за продолжающихся ударов США и Ирана и угрозы судоходству в Ормузском проливе. Позиции нефти выше $90–95 подпитывают инфляционные опасения инвесторов.
Облигации, драгметаллы, валюты и криптовалюты
Валюты и облигации: Доходность 10-летних US Treasuries снизилась до 4,78%, а индекс DXY опустился до 99,4. Иена взлетела до месячного максимума (USD/JPY 157,6) на заявлениях Банка Японии о необходимости скорейшего повышения ставки.
Золото и Крипто: Золото выросло на 1,1% до $4 435 на фоне отступления доллара и геополитики. Биткоин консолидируется в диапазоне $77 500–77 800, а Ethereum сохраняет слабость около $2 400 из-за высокой макроэкономической неопределенности.
Главные события дня и недели:
Сегодня выходят данные по заявкам на пособия по безработице и индекс ISM в секторе услуг. Кульминация недели — пятничный отчёт Nonfarm Payrolls (4 сентября, 17:30 ALMT).
| Время / Дата | Событие |
|---|---|
| 17:30 ALMT (3 сен) | Заявки на пособия по безработице и производительность труда в США |
| 19:00 ALMT (3 сен) | Индекс деловой активности ISM в секторе услуг США |
| 17:30 ALMT (4 сен) | Официальный отчёт по занятости в США (Nonfarm Payrolls) |
Итог: Слабые данные ADP временно снизили доходности и подарили рынку передышку, вернув покупателей в техсектор и золото. Однако геополитика и нефть выше $95 не дают рискам исчезнуть. Вектор движения рынка до конца месяца определит пятничный отчёт NFP: слабые цифры поддержат акции роста и драгметаллы, а сильные — вернут ралли доллара и доходностей.