Рынки 2 сентября: Brent у $96, доходность US Treasuries жмет к 5%, а Азия теряет до 4%
Сегодня, 2 сентября 2026 года, мировые рынки переходят в режим активного ухода от риска. Новая серия ударов США по Ирану и ответные атаки Тегерана подняли нефть к пятинедельному максимуму, усилили глобальную распродажу облигаций и отправили фондовые индексы вниз. Brent приближается к $96 за баррель, доходность десятилетних облигаций США превысила 4,81%, азиатские индексы теряют до 4%, а золото опустилось к минимуму более чем за три недели. Главная проблема для инвесторов заключается в том, что геополитическая напряжённость сейчас усиливает инфляционные ожидания, заставляя рынок опасаться дальнейшего повышения ставок центральными банками.
США: Сентябрь начался с распродажи
Итоги сессии 1 сентября: Американские индексы завершили день заметным снижением. Энергетический сектор стал единственным из 11 секторов S&P 500, закрывшимся в плюсе. Наибольшее давление испытали IT и потребительский сектор: индекс чипмейкеров просел на 2,1%, а транспортный индекс Dow Jones упал на 2,5%. На бирже число падающих акций почти втрое превысило число растущих.
Экономика и ФРС: Производственный индекс ISM снизился до 54,6 пункта, но ценовой компонент остался на высоком уровне 71,1 из-за удорожания металла, топлива и полупроводников. На фоне стабильных данных по вакансиям JOLTS (7,271 млн) вероятность повышения ставки ФРС на 25 б.п. в сентябре выросла до 67–68%.
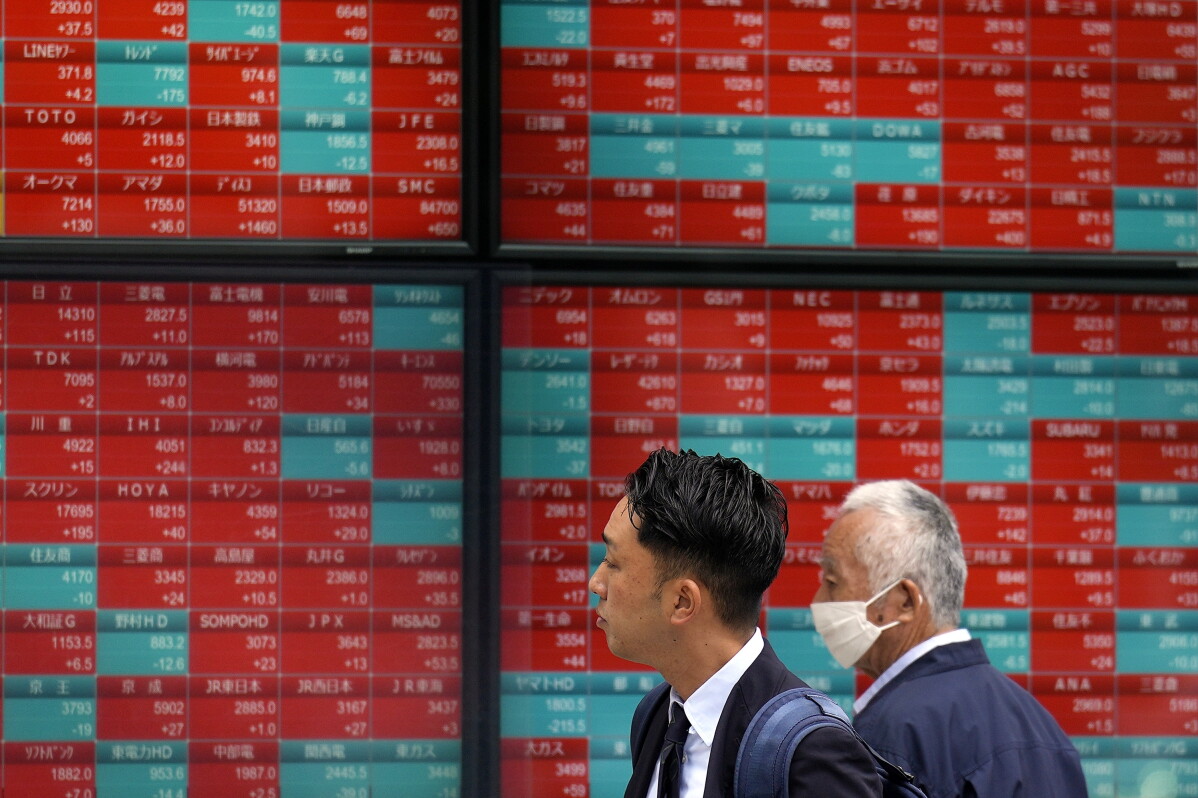
Европа и Азия: Ускорение инфляции и падение индексов
Европа: Инфляция в еврозоне ускорилась с 2,9% до 3,3% из-за скачка цен на энергоносители. Рынок закладывает повышение депозитной ставки ЕЦБ до 2,5% на заседании 10 сентября. Авиаперевозчик Ryanair сократил план перевозок из-за подорожания керосина к $140 за баррель.
Азия: Региональные рынки накрыла волна продаж: южнокорейский KOSPI рухнул почти на 4%, Nikkei 225 потерял 2,9%, MSCI Asia-Pacific — 2%. Рост цен на нефть ухудшает торговый баланс импортозависимых стран (Япония, Индия) и ослабляет их национальные валюты.
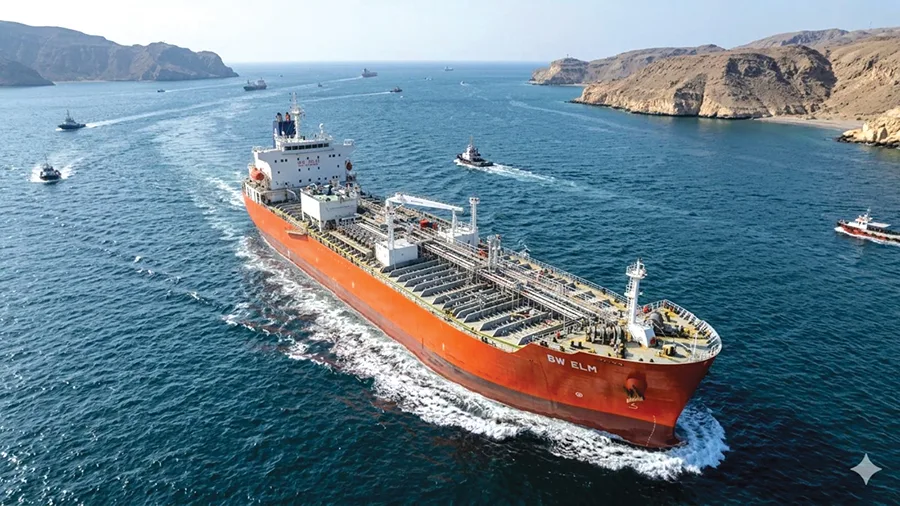
Нефть: Brent стремится к $96 за баррель
Геополитика: Котировки растут третью сессию подряд после ударов США по военным объектам Ирана и ответных ракетных атак Тегерана. КСИР предупредил о возможных ограничениях судоходства в Ормузском проливе.
Запасы и ориентиры: Сокращение запасов сырой нефти в США на 2,6 млн баррелей оказывает дополнительную поддержку ценам. Следующая психологическая цель для рынка — $100 за баррель.
Облигации, золото, валюты и криптовалюты
Долговой рынок и доллар: Распродажа облигаций активизировалась: доходность 10-летних US Treasuries поднялась до 4,812% (максимум с ноября 2023 года), приближаясь к отметке 5%. Индекс доллара DXY вырос до 99,79.
Защитные активы и BTC: Золото снизилось до $4 303 за унцию из-за давления высоких доходностей. Биткоин удерживает рубеж $77 485, но рост доллара и процентных ставок ограничивает попытки восстановления выше $79 000.
Предстоящие ключевые события:
После сегодняшних данных ADP инвесторы ждут официальный отчёт Nonfarm Payrolls в пятницу, 4 сентября (17:30 ALMT). Ожидается прирост около 56 тыс. рабочих мест.
| Время / Дата | Событие |
|---|---|
| 2 сентября | Отчёт ADP по занятости в частном секторе США |
| 10 сентября | Заседание ЕЦБ по процентной ставке |
| 17:30 ALMT (4 сен) | Официальный отчёт по занятости в США (Nonfarm Payrolls) |
Итог: Рынки столкнулись с классическим инфляционным шоком. Пробой Brent отметки в $100 за баррель или закрепление доходности 10-летних госбумаг США выше 5% могут спровоцировать новую волну падения акций роста и переток капитала в доллар и защитные краткосрочные инструменты.